Domain guttapercha.de kaufen?
Wir ziehen mit dem Projekt
guttapercha.de um.
Sind Sie am Kauf der Domain
guttapercha.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guttapercha.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
3M Deutschland Isolierband Kautschuk Scotch 23 25x9,15Breite=25,39999999 mmWerkstoff=EPRFarbe=schwarzTransparent=neinFluoreszierend=neinLänge=9,15 mDoppelseitig=neinUV-beständig=neinIsolierend=jaSelbstverlöschend=neinTemperaturbeständigkeit=90 °CStärke=0,76 mmSelbstverschweißend/Amalgamierend=neinGeeignet für Hochspannung=jaVulkanisierend=nein632,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kautschuk-Isolierung Ø18 mm, Dämmdicke 10mm, VPE = 30m• Kautschuk für den Einsatz im Heizungs-Sanitärbereich gemäß GEG • Höchste Energieeinsparung • Geringere Dämmschichtdicken durch niedrige Wärmeleitfähigkeit • Reißfestere und widerstandsfähigere Oberfläche dank Feinzelligkeit • Hochflexible, geschlossenzellige Isolierung, Elastomerschaum auf Basis synthetischen Kautschuks mit superfeiner Zellstruktur • Max. Mediumtemperatur: +105°C (Fläche +80°C Plattenmaterial) • Wärmeleitfähigkeit: ≤ 0,035 W/(m•K) bei einer Dämmschichtdicke ≤ 15 mm ≤ 0,038 W/(m•K) bei einer Dämmschichtdicke > 15 mm bis ≤ 24 mm ≤ 0,040 W/(m•K) bei einer Dämmschichtdicke > 24 mm • Brandverhalten: schwer entflammbar61,53 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
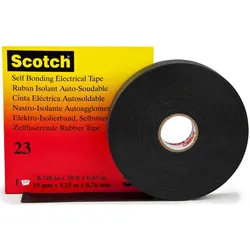
3M Deutschland Isolierband Kautschuk 19mmx9,15m,selbstv. Scotch 23 19x9,15 (7000007286)Einleitung Das 3M Isolierband aus Kautschuk eignet sich zur elektrischen Isolierung und bietet eine zuverlässige Lösung für verschiedene Anwendungen im Elektrobereich. Eigenschaften • Bei dem Scotch®Elektro-Isolierband 23 handelt es sich um ein selbstverschweißendes Isolierband auf Ethylen-Propylen-Kautschukbasis mit hervorragenden elektrischen und dielektrischen Eigenschaften\n• Bei 80- bis 100-prozentiger Dehnung fügen sich die einzelnen Wickellagen zu einer homogenen Wicklung ohne Lufteinschlüsse zusammen, somit eignet es sich hervorragend zum Wickeln auf Primärisolationen an Verbindungen und Endabschlüssen bei kunststoffisolierten Kabeln im Mittelspannungsbereich bis 69 Kilovolt - und insbesondere zur Abdichtung von Koax-Steckern bei Antennen und Kabeleinführungen\n• Es ist ausgestattet mit einem Liner, den Sie bei der Verarbeitung leicht ablösen können\n• Das Kautschukband ist beständig gegen Feuchtigkeit und Witterungseinflüsse wie Ozon und UV-Strahlung\n• Zudem verträgt es sich mit allen Kabelmantelwerkstoffen\n• Das 0,76 Millimeter dicke Isolierband verfügt über eine Durchschlagsfestigkeit von bis zu 31 Kilovolt\n• Es ist selbstverlöschend und hat eine Temperaturbeständigkeit von bis zu 90°C (7000007286)18,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Christiansen, Jennifer: Lernkarten Industriemeister Kunststoff und KautschukLernkarten Industriemeister Kunststoff und Kautschuk , Lernkarten Industriemeister Kunststoff und Kautschuk Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Industriemeister Kunststoff und Kautschuk. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Industriemeister/-in Kunststoff und Kautschuk. ¿ Prüfungsvorbereitung Lernkarten Industriemeister/-in Kunststoff und Kautschuk ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Industriemeister/-in Kunststoff und Kautschuk Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20231013, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Abbildungen: Industriemeister Kunststoff und Kautschuk, Keyword: Industriemeister Kunststoff und Kautschuk Buch; Industriemeister Kunststoff und Kautschuk Lernkarten; Industriemeister Kunststoff und Kautschuk Prüfung, Fachschema: Industriemeister / Berufsbezogenes Schulbuch~Non Books / Lernkarten, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 153, Breite: 112, Höhe: 34, Gewicht: 420, Produktform: Kartoniert, Genre: Schule und Lernen,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
3M Deutschland Isolierband Kautschuk Scotch 23 25x9,15Breite=25,39999999 mmWerkstoff=EPRFarbe=schwarzTransparent=neinFluoreszierend=neinLänge=9,15 mDoppelseitig=neinUV-beständig=neinIsolierend=jaSelbstverlöschend=neinTemperaturbeständigkeit=90 °CStärke=0,76 mmSelbstverschweißend/Amalgamierend=neinGeeignet für Hochspannung=jaVulkanisierend=nein632,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kautschuk-Isolierung Ø18 mm, Dämmdicke 10mm, VPE = 30m• Kautschuk für den Einsatz im Heizungs-Sanitärbereich gemäß GEG • Höchste Energieeinsparung • Geringere Dämmschichtdicken durch niedrige Wärmeleitfähigkeit • Reißfestere und widerstandsfähigere Oberfläche dank Feinzelligkeit • Hochflexible, geschlossenzellige Isolierung, Elastomerschaum auf Basis synthetischen Kautschuks mit superfeiner Zellstruktur • Max. Mediumtemperatur: +105°C (Fläche +80°C Plattenmaterial) • Wärmeleitfähigkeit: ≤ 0,035 W/(m•K) bei einer Dämmschichtdicke ≤ 15 mm ≤ 0,038 W/(m•K) bei einer Dämmschichtdicke > 15 mm bis ≤ 24 mm ≤ 0,040 W/(m•K) bei einer Dämmschichtdicke > 24 mm • Brandverhalten: schwer entflammbar61,53 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
3M Deutschland Isolierband Kautschuk 19mmx9,15m,selbstv. Scotch 23 19x9,15 (7000007286)Einleitung Das 3M Isolierband aus Kautschuk eignet sich zur elektrischen Isolierung und bietet eine zuverlässige Lösung für verschiedene Anwendungen im Elektrobereich. Eigenschaften • Bei dem Scotch®Elektro-Isolierband 23 handelt es sich um ein selbstverschweißendes Isolierband auf Ethylen-Propylen-Kautschukbasis mit hervorragenden elektrischen und dielektrischen Eigenschaften\n• Bei 80- bis 100-prozentiger Dehnung fügen sich die einzelnen Wickellagen zu einer homogenen Wicklung ohne Lufteinschlüsse zusammen, somit eignet es sich hervorragend zum Wickeln auf Primärisolationen an Verbindungen und Endabschlüssen bei kunststoffisolierten Kabeln im Mittelspannungsbereich bis 69 Kilovolt - und insbesondere zur Abdichtung von Koax-Steckern bei Antennen und Kabeleinführungen\n• Es ist ausgestattet mit einem Liner, den Sie bei der Verarbeitung leicht ablösen können\n• Das Kautschukband ist beständig gegen Feuchtigkeit und Witterungseinflüsse wie Ozon und UV-Strahlung\n• Zudem verträgt es sich mit allen Kabelmantelwerkstoffen\n• Das 0,76 Millimeter dicke Isolierband verfügt über eine Durchschlagsfestigkeit von bis zu 31 Kilovolt\n• Es ist selbstverlöschend und hat eine Temperaturbeständigkeit von bis zu 90°C (7000007286)18,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Christiansen, Jennifer: Lernkarten Industriemeister Kunststoff und KautschukLernkarten Industriemeister Kunststoff und Kautschuk , Lernkarten Industriemeister Kunststoff und Kautschuk Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Industriemeister Kunststoff und Kautschuk. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Industriemeister/-in Kunststoff und Kautschuk. ¿ Prüfungsvorbereitung Lernkarten Industriemeister/-in Kunststoff und Kautschuk ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Industriemeister/-in Kunststoff und Kautschuk Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20231013, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Abbildungen: Industriemeister Kunststoff und Kautschuk, Keyword: Industriemeister Kunststoff und Kautschuk Buch; Industriemeister Kunststoff und Kautschuk Lernkarten; Industriemeister Kunststoff und Kautschuk Prüfung, Fachschema: Industriemeister / Berufsbezogenes Schulbuch~Non Books / Lernkarten, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 153, Breite: 112, Höhe: 34, Gewicht: 420, Produktform: Kartoniert, Genre: Schule und Lernen,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kautschuk-Isolierung Ø15 mm, Dämmdicke 10mm, VPE = 30m• Kautschuk für den Einsatz im Heizungs-Sanitärbereich gemäß GEG • Höchste Energieeinsparung • Geringere Dämmschichtdicken durch niedrige Wärmeleitfähigkeit • Reißfestere und widerstandsfähigere Oberfläche dank Feinzelligkeit • Hochflexible, geschlossenzellige Isolierung, Elastomerschaum auf Basis synthetischen Kautschuks mit superfeiner Zellstruktur • Max. Mediumtemperatur: +105°C (Fläche +80°C Plattenmaterial) • Wärmeleitfähigkeit: ≤ 0,035 W/(m•K) bei einer Dämmschichtdicke ≤ 15 mm ≤ 0,038 W/(m•K) bei einer Dämmschichtdicke > 15 mm bis ≤ 24 mm ≤ 0,040 W/(m•K) bei einer Dämmschichtdicke > 24 mm • Brandverhalten: schwer entflammbar57,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kautschuk-Isolierung Ø22 mm, Dämmdicke 10mm, VPE = 22m• Kautschuk für den Einsatz im Heizungs-Sanitärbereich gemäß GEG • Höchste Energieeinsparung • Geringere Dämmschichtdicken durch niedrige Wärmeleitfähigkeit • Reißfestere und widerstandsfähigere Oberfläche dank Feinzelligkeit • Hochflexible, geschlossenzellige Isolierung, Elastomerschaum auf Basis synthetischen Kautschuks mit superfeiner Zellstruktur • Max. Mediumtemperatur: +105°C (Fläche +80°C Plattenmaterial) • Wärmeleitfähigkeit: ≤ 0,035 W/(m•K) bei einer Dämmschichtdicke ≤ 15 mm ≤ 0,038 W/(m•K) bei einer Dämmschichtdicke > 15 mm bis ≤ 24 mm ≤ 0,040 W/(m•K) bei einer Dämmschichtdicke > 24 mm • Brandverhalten: schwer entflammbar50,41 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.